Domain strukturklebstoff.de kaufen?
Wir ziehen mit dem Projekt
strukturklebstoff.de um.
Sind Sie am Kauf der Domain
strukturklebstoff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strukturklebstoff.de kaufen?
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
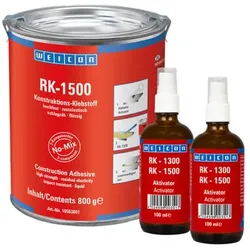
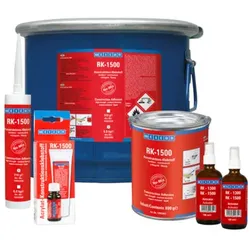
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 1 kg | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s289,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 6 kg | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 260.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s1010,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 60 g | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s26,78 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
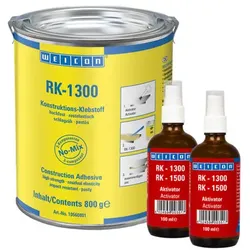
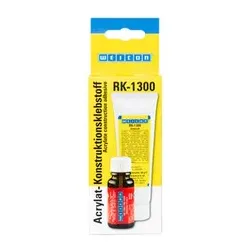
RK-1300 | Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff | 60 g | beige, opakDer Acrylat-Strukturklebstoff WEICON RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten. Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen. Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen. Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe. WEICON RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 24.0 N/mm2 Dichte der Mischung: 1,2 g/cm3 Edelstahl V2A sandgestrahlt: 25.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 16.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 6 Min. IMPA-Code: 812991 ISSA-Code: 75.629.52 Mechanisch belastbar nach|(50 % der Festigkeit): 9 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 9 N/mm2 Polyamid 6.6: 2 N/mm2 PVC-hart aufgeraut: 7.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 21.000 mPa·s19,93 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter

-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **

Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
RK-1300 | Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff | 1 kg | beige, opakDer Acrylat-Strukturklebstoff WEICON RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten. Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen. Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen. Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe. WEICON RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 24.0 N/mm2 Dichte der Mischung: 1,2 g/cm3 Edelstahl V2A sandgestrahlt: 25.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 16.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 6 Min. IMPA-Code: 812991 ISSA-Code: 75.629.52 Mechanisch belastbar nach|(50 % der Festigkeit): 9 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 9 N/mm2 Polyamid 6.6: 2 N/mm2 PVC-hart aufgeraut: 7.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 21.000 mPa·s203,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 1 kg | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s289,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 6 kg | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 260.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s1010,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 60 g | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s26,78 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
RK-1300 | Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff | 60 g | beige, opakDer Acrylat-Strukturklebstoff WEICON RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten. Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen. Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen. Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe. WEICON RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 24.0 N/mm2 Dichte der Mischung: 1,2 g/cm3 Edelstahl V2A sandgestrahlt: 25.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 16.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 6 Min. IMPA-Code: 812991 ISSA-Code: 75.629.52 Mechanisch belastbar nach|(50 % der Festigkeit): 9 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 9 N/mm2 Polyamid 6.6: 2 N/mm2 PVC-hart aufgeraut: 7.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 21.000 mPa·s19,93 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
WEICON RK-1500, Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff, 6 kg, gelblich, transparent (10563906)Gefahr! H-Sätze H225 Flüssigkeit und Dampf leicht entzündbar. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H317 Kann allergische Hautreaktionen verursachen. H335 Kann die Atemwege reizen. Vor Gebrauch Warnhinweise im Gefahrenfeld auf der Verpackung lesen. ------------------------------ Eigenschaften: Weicon RK-1500 hat hohe Schlag-, Schäl- und Scherfestigkeiten Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen Der transparente Klebstoff eignet sich besonders für Verklebungen von Glas, Metall und Keramik, sowohl mit- als auch untereinander RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. (10563906)1211,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.