Domain strukturklebstoff.de kaufen?
Wir ziehen mit dem Projekt
strukturklebstoff.de um.
Sind Sie am Kauf der Domain
strukturklebstoff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strukturklebstoff.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
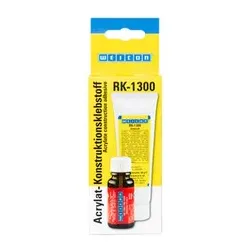
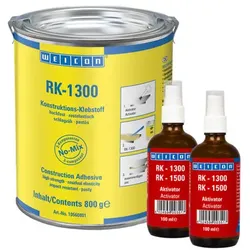
RK-1300 | Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff | 1 kg | beige, opakDer Acrylat-Strukturklebstoff WEICON RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten. Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen. Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen. Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe. WEICON RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 24.0 N/mm2 Dichte der Mischung: 1,2 g/cm3 Edelstahl V2A sandgestrahlt: 25.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 16.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 6 Min. IMPA-Code: 812991 ISSA-Code: 75.629.52 Mechanisch belastbar nach|(50 % der Festigkeit): 9 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 9 N/mm2 Polyamid 6.6: 2 N/mm2 PVC-hart aufgeraut: 7.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 21.000 mPa·s203,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
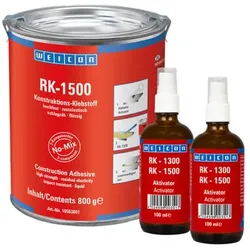
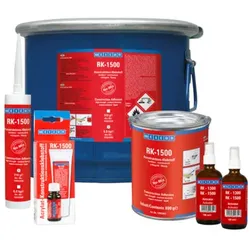
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 1 kg | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s289,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 60 g | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s26,78 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder einem bestimmten Ereignis zieht. Dies kann in Form von Sachleistungen, Vergünstigungen oder anderen monetären Vorteilen erfolgen. Oftmals handelt es sich um zusätzliche Leistungen, die über das normale Gehalt hinausgehen, wie beispielsweise Firmenwagen, kostenlose Verpflegung oder vergünstigte Dienstleistungen. Es ist wichtig, dass geldwerte Vorteile transparent und korrekt versteuert werden, da sie als Einkommen betrachtet werden und somit steuerpflichtig sind. Unternehmen müssen daher die geldwerten Vorteile ihrer Mitarbeiter genau erfassen und entsprechend abrechnen. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **


Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
RK-1300 | Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff | 60 g | beige, opakDer Acrylat-Strukturklebstoff WEICON RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten. Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen. Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen. Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe. WEICON RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 24.0 N/mm2 Dichte der Mischung: 1,2 g/cm3 Edelstahl V2A sandgestrahlt: 25.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 16.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 6 Min. IMPA-Code: 812991 ISSA-Code: 75.629.52 Mechanisch belastbar nach|(50 % der Festigkeit): 9 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 9 N/mm2 Polyamid 6.6: 2 N/mm2 PVC-hart aufgeraut: 7.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 21.000 mPa·s19,93 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
RK-1300 | Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff | 1 kg | beige, opakDer Acrylat-Strukturklebstoff WEICON RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten. Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen. Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen. Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe. WEICON RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 24.0 N/mm2 Dichte der Mischung: 1,2 g/cm3 Edelstahl V2A sandgestrahlt: 25.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 16.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 6 Min. IMPA-Code: 812991 ISSA-Code: 75.629.52 Mechanisch belastbar nach|(50 % der Festigkeit): 9 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 9 N/mm2 Polyamid 6.6: 2 N/mm2 PVC-hart aufgeraut: 7.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 21.000 mPa·s203,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 1 kg | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 125.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s289,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
RK-1500 | Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff | 60 g | gelblich, transparentDer Acrylat-Strukturklebstoff WEICON RK-1500 eignet sich besonders für die Verklebung von Glas, Metall und Keramik – sowohl mit- als auch untereinander. Der Klebstoff bildet zusammen mit einem Aktivator ein 2K-System, das im No-Mix-Verfahren verarbeitet wird. Durch den Wegfall von Mischvorgängen wird die Anwendung erheblich vereinfacht. Der transparente Klebstoff hat hohe Schlag-, Schäl- und Scherfestigkeiten. RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen. RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. ABS: 6 N/mm2 Aluminium sandgestrahlt: 20 N/mm2 Aushärtungstemperatur: > +18 °C Breite: 60.0 CFK: 27.0 N/mm2 Dichte der Mischung: 1,00 g/cm3 Edelstahl V2A sandgestrahlt: 30.0 N/mm2 Endhärte|(100 % der Festigkeit): 24 Std. GFK: 20.0 N/mm2 Handfestigkeit|(35 % der Festigkeit): 5 Min. IMPA-Code: 812992 ISSA-Code: 75.629.53 Mechanisch belastbar nach|(50 % der Festigkeit): 8 Min. Mindestlagerfähigkeit|bei Raumtemperatur: 12 Mon. PC (Polycarbonat): 10 N/mm2 PMMA: 8 N/mm2 Polyamid 6.6: 3 N/mm2 PVC-hart aufgeraut: 11.0 N/mm2 Spaltüberbrückung bis max.: 0.4 mm Stahl 1.0338 sandgestrahlt: 25.0 N/mm2 Verarbeitungsverfahren: No-Mix Viskosität: 4.500 mPa·s26,78 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
WEICON RK-1300, Acrylat-Strukturklebstoff, pastöser No-Mix Klebstoff, 6 kg, beige, opak (10561906)Gefahr! H-Sätze H225 Flüssigkeit und Dampf leicht entzündbar. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H317 Kann allergische Hautreaktionen verursachen. H335 Kann die Atemwege reizen. Vor Gebrauch Warnhinweise im Gefahrenfeld auf der Verpackung lesen. ------------------------------ Eigenschaften: Weicon RK-1300 hat hohe Schlag-, Schäl- und Scherfestigkeiten Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen Das Produkt eignet sich besonders für großflächige Verklebungen vieler verschiedener Werkstoffe, wie Metalle, Ferrite und Hartkunststoffe Weicon RK-1300 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. (10561906)1046,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WEICON RK-1500, Acrylat-Strukturklebstoff, flüssiger No-Mix Klebstoff, 6 kg, gelblich, transparent (10563906)Gefahr! H-Sätze H225 Flüssigkeit und Dampf leicht entzündbar. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H317 Kann allergische Hautreaktionen verursachen. H335 Kann die Atemwege reizen. Vor Gebrauch Warnhinweise im Gefahrenfeld auf der Verpackung lesen. ------------------------------ Eigenschaften: Weicon RK-1500 hat hohe Schlag-, Schäl- und Scherfestigkeiten Das System besteht aus einem Klebstoff und einem Aktivator, die im No-Mix-Verfahren zum Einsatz kommen Dies vereinfacht die Verarbeitung durch den Wegfall von Mischvorgängen RK-1500 eignet sich aufgrund seiner niedrigen Viskosität besonders gut für die Verarbeitung auf großen Klebeflächen Der transparente Klebstoff eignet sich besonders für Verklebungen von Glas, Metall und Keramik, sowohl mit- als auch untereinander RK-1500 kann im Maschinen- und Apparatebau, im Metallbau, im Fahrzeugbau, im Werkzeug- und Formenbau, in der Bau- und Möbelindustrie und in vielen weiteren industriellen Bereichen eingesetzt werden. (10563906)1410,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder einem bestimmten Ereignis zieht. Dies kann in Form von Sachleistungen, Vergünstigungen oder anderen monetären Vorteilen erfolgen. Oftmals handelt es sich um zusätzliche Leistungen, die über das normale Gehalt hinausgehen, wie beispielsweise Firmenwagen, kostenlose Verpflegung oder vergünstigte Dienstleistungen. Es ist wichtig, dass geldwerte Vorteile transparent und korrekt versteuert werden, da sie als Einkommen betrachtet werden und somit steuerpflichtig sind. Unternehmen müssen daher die geldwerten Vorteile ihrer Mitarbeiter genau erfassen und entsprechend abrechnen. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.